Гиды/Гиды: налоги и право
Корпоративный налог и налог на прибыль на Кипре в 2026 году: ставка 15 %, вычеты, дивиденды и расчёт для компании с арендой

Коротко: с 1 января 2026 года кипрская компания платит корпоративный налог 15 %, до конца 2025 года ставка составляла 12,5 % (закон 244(I)/2025). Налог считают с прибыли после расходов, убытки переносят на 7 лет, а специальный взнос на оборону (SDC) с аренды и процентов в 2026 году не берут. Дивиденд акционеру-нерезиденту, физическому лицу, не облагается на Кипре ни налогом у источника, ни SDC. Декларацию TD4 за 2026 год компания с аудируемой отчётностью подаёт до 31 января 2028 года, авансовый налог платит 31 июля и 31 декабря 2026 года. В нашем примере компания с арендой 60 000 € и процентами 20 000 € платит 7 500 € налога и выплачивает дивиденд 40 000 € без налога на Кипре (данные проверены по текстам законов на CyLaw и страницам Налогового департамента на 2 ноября 2026 года).
Материал описывает правила и не предлагает услугу по регистрации компании. Создание Ltd и годовые обязанности перед реестром разобраны в руководстве регистрация компании на Кипре (Ltd), там же есть пример на прибыли 100 000 €. Здесь взят другой случай: аренда, проценты, расходы и дивиденд нерезиденту.
Корпоративный налог на Кипре в 2026 году: ставка 15 % и налоговое резидентство компании
Что изменилось в налоге на прибыль компаний на Кипре с 1 января 2026 года
Ставка записана во Втором приложении к закону о подоходном налоге: пункт 2 закона 244(I)/2025 заменил «12,5 %» на «15 %». Закон вышел в Официальном вестнике № 5070 от 31 декабря 2025 года и действует с 1 января 2026 года. Налоговый департамент даёт ту же шкалу: 10 % за 2003–2012 годы, 12,5 % за 2013–2025 годы, 15 % с 2026 года. Налоговый год календарный. Тот же пакет реформы изменил правила, важные для компании с арендой и процентами.
| Параметр | До 2026 года | С 1 января 2026 года | Основание |
|---|---|---|---|
| Ставка корпоративного налога | 12,5 % | 15 % | Закон 244(I)/2025, Второе приложение, п. 2 |
| Перенос убытков | 5 лет | 7 лет | Закон 244(I)/2025, ст. 8: в статье 13 слово «пять» заменено на «семь» |
| Срок декларации TD4 | 31 марта второго года после отчётного | 31 января второго года после отчётного | Страница Налогового департамента о TD4; закон 243(I)/2025 |
| SDC на аренду и на проценты у компании | Применялся | Не применяется | Закон 245(I)/2025: определения аренды в законе об SDC удалены, статья 3B резидентных компаний не называет |
| SDC на дивиденд физлицу, которое резидент и имеет домицилий на Кипре | 17 % | 5 % с дивидендов из прибыли 2026 года и позже; 17 % остаётся для прибыли 2025 года и раньше | Закон 245(I)/2025, ст. 3; закон об SDC, ст. 2 |
Налоговое резидентство кипрской компании: регистрация, управление и контроль
Определение резидентной компании закон 244(I)/2025 записал в статье 2 заново. Компания резидент Кипра, если выполняется любое из двух условий: её управление и контроль осуществляются на Кипре, либо она зарегистрирована на Кипре по закону о компаниях (если договор об избежании двойного налогообложения не говорит иного). Ltd, созданная на Кипре, остаётся резидентом, даже когда решения принимают за границей. Зарубежная компания, которой директора фактически управляют с Кипра, тоже резидент.
Резидентная компания платит налог с дохода из источников внутри и вне Кипра (статья 5(1) закона о подоходном налоге). Нерезидент платит только с кипрских источников, например с аренды кипрской недвижимости. Правила резидентства для людей (183 и 60 дней) разобраны в материале как стать налоговым резидентом Кипра.
Налог на прибыль кипрской компании: какие доходы облагаются, какие расходы вычитаются, как переносят убытки
Какие доходы компании на Кипре облагаются налогом на прибыль
| Вид дохода компании | Как облагается в 2026 году | Основание |
|---|---|---|
| Аренда недвижимости | Входит в прибыль, налог 15 % после расходов. SDC на аренду не взимается | Закон о подоходном налоге, ст. 5; закон 245(I)/2025 |
| Банковские проценты и проценты по займам | Входят в прибыль, налог 15 %. SDC с процентов компания-резидент не платит | Закон 245(I)/2025, ст. 3B |
| Дивиденды от других компаний | Освобождены от подоходного налога, кроме части, которую плательщик вычел при расчёте своего налога. SDC 5 % возможен, если плательщик-нерезидент более чем на 50 % занят инвестиционной деятельностью, а его налог ниже половины кипрского | Закон о подоходном налоге, ст. 8(20); закон об SDC, ст. 3(1)(γ) |
| Прибыль от продажи ценных бумаг | Освобождена | Закон о подоходном налоге, ст. 8(22) |
| Прибыль от продажи недвижимости на Кипре или акций компании, у которой не менее 20 % стоимости составляет кипрская недвижимость | Налог на прирост капитала 20 %. Освобождения статьи 5 закона о налоге на прирост капитала даны физическим лицам | Закон о налоге на прирост капитала, ст. 2, 4, 5; закон 242(I)/2025 |
| Роялти и доход от интеллектуальной собственности | Входят в прибыль; для квалифицируемых активов вычитается 80 % квалифицируемой прибыли (IP Box) | Закон о подоходном налоге, ст. 9(1)(κ) |
Порог 20 % для акций компаний с недвижимостью закон 242(I)/2025 снизил с 50 %, он действует с 1 января 2026 года. Продажа акций компании с кипрской квартирой облагается налогом на прирост капитала так же, как продажа самой квартиры.
Какие расходы уменьшают налог на прибыль компании на Кипре
Общее правило статьи 9(1) закона о подоходном налоге: вычитаются все расходы, понесённые полностью и исключительно для получения дохода. Для статьи 11 понятие «бизнес» включает сдачу имущества в аренду, поэтому компания с арендой вычеты получает. Вычитаются, например, ремонт зданий и оборудования, безнадёжные долги, проценты по займу на покупку активов для бизнеса (статья 9(1)(θ)), амортизация по статье 10, оплата бухгалтера и аудитора.
Не вычитаются по статье 11, в частности:
- личные расходы и расходы на личный автомобиль;
- капитальные затраты и улучшения (они идут в амортизацию);
- налог, уплаченный по закону о подоходном налоге;
- проценты по кредиту на актив, который не используется в бизнесе;
- расходы на представительство сверх 1 % валового дохода с потолком 30 000 € (закон 244(I)/2025 заменил в этой норме 10 000 фунтов на 30 000 €).
Проценты по займу ограничивает статья 11(16): избыточные расходы на заём вычитаются полностью до 3 000 000 € в год на компанию, выше действует предел 30 % от прибыли до процентов, налогов и амортизации. Малой компании это правило не мешает. Ставки амортизации здания официальной таблицей Налогового департамента мы не подтвердили, поэтому в расчёт ниже амортизация не включена; ставку для вашего объекта уточните у бухгалтера.
Убытки и условный процент на новый капитал (NID) в налоге на прибыль Кипра
Убытки. Убыток, который не удалось покрыть доходом того же года, переносится на следующие годы. Для лица, чья отчётность проходит аудит, перенос идёт семь лет с конца года убытка (статья 13(1), срок изменён законом 244(I)/2025), назад убыток не переносится. Он сгорает, если за три года сменился владелец более половины обыкновенных акций и одновременно существенно изменился характер деятельности. Дарение акций родителем ребёнку, между супругами и родственниками до второй степени сменой владельца не считается.
NID. Статья 9B даёт резидентной компании, которая ведёт бизнес, вычет в размере «ставки отсчёта» от нового капитала: оплаченного акционерного капитала и эмиссионного дохода, внесённых с 1 января 2015 года. Ставка отсчёта равна доходности десятилетних государственных облигаций страны вложения на 31 декабря предыдущего года плюс 5 процентных пунктов. Вычет не больше 80 % чистой налогооблагаемой прибыли от этого капитала. Размер ставки на 2026 год в первичном источнике мы не проверили, поэтому в расчёт ниже NID не входит.
Налоги для IT-компаний на Кипре: IP Box при ставке 15 %
IT-компания платит ту же ставку 15 %. Особое правило даёт статья 9(1)(κ): вычитается 80 % квалифицируемой прибыли от квалифицируемого нематериального актива, например программного обеспечения. С этой части прибыли налог составляет 15 % × 20 % = 3 %. Условия по активу и расчёт прибыли определяет регламент Совета министров, он остаётся за пределами этого материала. Вычет можно не заявлять полностью или частично в любом году. О переезде специалиста читайте в материале переезд на Кипр для IT-специалистов.
Налог на дивиденды, проценты и роялти кипрской компании: налог у источника и SDC для нерезидента
Налог у источника на дивиденды и проценты устроен через SDC. Закон 245(I)/2025 действует с 1 января 2026 года и обязывает плательщика удержать взнос и перечислить его до конца месяца, следующего за месяцем выплаты. Для получателей-нерезидентов закон называет только две категории, они показаны в таблице.
| Получатель платежа от кипрской компании | Дивиденд | Проценты | Роялти |
|---|---|---|---|
| Физическое лицо-нерезидент Кипра | 0 %: нерезидентов-физлиц среди плательщиков SDC в статье 3 нет | 0 % | 0 % за права, используемые вне Кипра; за права, используемые на Кипре, PwC указывает 10 % при отсутствии договора |
| Компания-нерезидент из юрисдикции с низкой ставкой налога (ниже 50 % кипрской, то есть ниже 7,5 %), доля более 50 % | 5 % | 0 % | Как выше |
| Компания-нерезидент из юрисдикции из списка ЕС «некооперативных для налоговых целей», доля более 50 % | 17 % | 17 % | 10 % по статье 21A закона о подоходном налоге |
Условие «более 50 %»: получатель владеет более чем 50 % голосов, капитала или права на прибыль плательщика, либо плательщик владеет такой долей в получателе, либо одно лицо со связанными лицами владеет такой долей в обеих компаниях. Правило о процентах не применяется, если проценты платит физическое лицо. Если юрисдикция есть в списке ЕС и одновременно низконалоговая, действует 17 %.
Сводка PwC от 4 августа 2026 года называет для дивидендов низконалоговым юрисдикциям 5 % в таблице и 17 % в сноске. Мы следуем тексту закона 245(I)/2025: 5 % для низконалоговой юрисдикции и 17 % для юрисдикции из списка ЕС. Ставки роялти зависят от договора об избежании двойного налогообложения, смотрите текст договора. Дивиденд физическому лицу, которое живёт на Кипре, облагается иначе, см. руководство налог на дивиденды и non-dom на Кипре и руководство налоги на Кипре для физических лиц 2026.
Расчёт налога на прибыль кипрской компании с арендой и процентами: пример на 80 000 € дохода
Условия примера. Ltd, зарегистрированная на Кипре, владеет двумя сдаваемыми квартирами. Налоговый год 2026. Единственный акционер, физическое лицо, не резидент Кипра и владеет 100 % акций. Арендный доход 60 000 € за год, проценты по депозитам 20 000 €. Расходы условные, подтверждены документами. Налоговый убыток 2025 года 8 000 € совпадает с накопленным учётным убытком. NID не заявлен, амортизация здания не включена, других доходов нет. Налоги в стране акционера не считаются.
| Строка расчёта | Сумма, € | Основание |
|---|---|---|
| Аренда | 60 000 | Закон о подоходном налоге, ст. 5 |
| Проценты по депозитам | 20 000 | Налог 15 %, SDC нет (закон 245(I)/2025) |
| Доход всего | 80 000 | 60 000 + 20 000 |
| Проценты по кредиту на покупку квартир | −9 000 | Ст. 9(1)(θ) |
| Управление объектами и ремонт | −6 000 | Ст. 9(1)(α) |
| Страхование здания и коммунальные платежи по объектам | −2 500 | Ст. 9(1) |
| Бухгалтерия и аудит | −4 500 | Ст. 9(1) |
| Расходы всего | −22 000 | 9 000 + 6 000 + 2 500 + 4 500 |
| Прибыль до вычета убытка | 58 000 | 80 000 − 22 000 |
| Убыток 2025 года | −8 000 | Ст. 13(1), перенос до 7 лет |
| Налогооблагаемый доход | 50 000 | 58 000 − 8 000 |
| Корпоративный налог 15 % | 7 500 | 50 000 × 15 % |
| Прибыль года после налога | 50 500 | 58 000 − 7 500 |
| Распределяемые резервы | 42 500 | 50 500 − 8 000 накопленного убытка |
| Дивиденд акционеру | 40 000 | Решение компании, не больше 42 500 |
| SDC и налог у источника на Кипре | 0 | Получатель физлицо-нерезидент |
Итог. Налог 7 500 € составляет 12,9 % прибыли до вычета убытка (7 500 ÷ 58 000) и 9,4 % всего дохода (7 500 ÷ 80 000). Акционер получает 40 000 € без кипрских налогов, в компании остаётся 2 500 € из распределяемых 42 500 €.
Налог на дивиденд 40 000 € при разном получателе
Та же прибыль и тот же дивиденд, но получатель другой (закон 245(I)/2025, статья 3). Корпоративный налог 7 500 € платится в любом из трёх случаев.
| Получатель дивиденда | Ставка | Налог на Кипре, € | Получит, € |
|---|---|---|---|
| Физическое лицо, не резидент Кипра | 0 % | 0 | 40 000 |
| Компания из юрисдикции с низкой ставкой (ниже 7,5 %), доля более 50 % | 5 % | 2 000 | 38 000 |
| Компания из юрисдикции из списка ЕС «некооперативных», доля более 50 % | 17 % | 6 800 | 33 200 |
Арифметика: 40 000 € × 5 % = 2 000 €; 40 000 € × 17 % = 6 800 €.
Авансовый налог в этом примере: что будет при заниженной оценке
Статья 26 закона об оценке и взыскании налогов: если авансовый налог меньше трёх четвертей окончательного, добавляется одна десятая разницы между окончательным и авансовым. Три четверти от 7 500 € составляют 5 625 €. Пусть компания оценила налог в 4 000 € и заплатила по 2 000 € 31 июля и 31 декабря 2026 года. Поскольку 4 000 € меньше 5 625 €, доплата составит (7 500 € − 4 000 €) × 10 % = 350 €. Остаток 3 500 € вносят до 31 января 2028 года. Если оценку не подали вовсе, авансовый налог считается нулевым.
Сроки налога на прибыль на Кипре: декларация TD4, авансовый налог и штрафы за 2026 год
Компания, созданная на Кипре или резидентная на Кипре, подаёт декларацию за каждый налоговый год, даже если дохода не было (статья 5(1)(γ) закона об оценке и взыскании налогов). Форма называется TD4, с налогового года 2026 её подают только через систему Tax For All. Срок по статье 5(1A): 31 июля следующего года, а для лица, обязанного готовить отчётность с аудитом или обзорной проверкой по закону о компаниях, 31 января второго года после налогового. Для частной Ltd аудит обязателен (статья 152A(1)(a)(iii) закона о компаниях Cap. 113), поэтому её срок наступает в январе. Налог платят в те же даты.
| Что нужно сделать | Срок для налогового года 2026 | Основание |
|---|---|---|
| Подать расчёт авансового налога | До 31 июля 2026 года; новая компания или лицо, начавшее получать доход после 30 июня, до 31 декабря | Закон об оценке и взыскании налогов, ст. 24 |
| Заплатить авансовый налог | Двумя равными частями 31 июля и 31 декабря 2026 года | Ст. 38(1)(γ) и ст. 24 |
| Подать пересмотренную оценку | В любой момент до 31 декабря 2026 года | Ст. 24 |
| Подать TD4 и заплатить остаток | До 31 января 2028 года | Страница Налогового департамента о TD4; ст. 5(1A) и ст. 38(1) |
| TD4 за 2025 год | До 31 марта 2027 года | Страница Налогового департамента о TD4 |
| TD4 за 2024 год | До 30 ноября 2026 года (общий срок по постановлению 359/2025) | Страница Налогового департамента о TD4 |
Документы к декларации хранят шесть лет от срока подачи или от даты подачи, смотря что позже (статья 5(7)(а)). Налоговая служба может проверять декларацию шесть лет от подачи, а при установленном обмане двенадцать лет (PwC, второй источник).
Штрафы и проценты при просрочке декларации TD4 и налога на прибыль на Кипре
- Просрочка декларации. 250 € для юридического лица, а если оборот или активы выше 1 000 000 €, то 500 € (статья 50A(a) в редакции закона 243(I)/2025). Плата не взимается, если декларацию подали в более поздний срок, который объявил Налоговый комиссар для всех плательщиков.
- Неуплата налога. 5 % от неуплаченной суммы и ещё 5 %, если неуплата продолжается через два месяца после срока (статья 50A(e)). На неуплаченный налог идут проценты по ставке закона о едином публичном проценте за просрочку (статья 39(1)); фиксированные 9 % убраны. При задержке оценки по необоснованной вине налогоплательщика добавляется ещё 5 % (статья 39(2)).
- Заниженный аванс. Одна десятая разницы, если аванс меньше трёх четвертей налога (статья 26).
- Административный штраф. До 20 000 € за нарушение закона, с уведомлением и правом ответить в течение пяти рабочих дней (статья 50B).
В нашем примере: если остаток 3 500 € не заплатить 31 января 2028 года, плата составит 5 % × 3 500 € = 175 €, ещё 175 € через два месяца, плюс проценты и 250 € за декларацию, если она тоже просрочена.
НДС, аренда через компанию и глобальный минимальный налог на Кипре: что проверить владельцу
Порог регистрации по НДС в 15 600 € для кипрской компании
Портал Business in Cyprus называет порог: налогооблагаемые поставки за предыдущие 12 месяцев либо ожидаемые в ближайшие 30 дней выше 15 600 €. Компании, которая только сдаёт жильё, это не грозит: по закону об НДС (восьмое приложение, статья 39) аренда недвижимости освобождена. Исключения закон называет прямо: гостиничное размещение, парковка, постоянно установленное оборудование, сейфовые ячейки, аренда с правом выкупа и аренда налогоплательщику для облагаемой деятельности, кроме жилья. Для последней арендодатель может сообщить комиссару об отказе от налогообложения на условиях его уведомления. Условия проверяйте до подписания договора.
Аренда через компанию: что платит владелец и что покупатель новостройки
Компания платит с аренды корпоративный налог 15 % после расходов. Новостройка, купленная на компанию, облагается НДС 19 % без льготы 5 %, которая даётся физическим лицам на основное жильё, подробности в материале НДС при покупке недвижимости на Кипре. Другие налоги на объект описаны в материале налоги на недвижимость на Кипре, а сравнение покупки на себя и на компанию в материале покупка недвижимости на Кипре через компанию.
Глобальный минимальный налог Pillar Two: касается ли он малой кипрской компании
Закон 151(I)/2024 применяется к компаниям из групп с консолидированной годовой выручкой не менее 750 000 000 € как минимум в двух из четырёх предыдущих лет (статья 4(1)); он охватывает и крупные внутренние группы. Компания с арендой на десятки тысяч евро в такую группу не входит, и для неё правило не действует. Входящим в крупную международную структуру порог нужно проверять по консолидированной отчётности группы.
Квартиры до 300 000 € без НДС в Лимассоле, Пафосе и Ларнаке: 9 примеров для долгосрочной аренды
 Квартира · Студия
The Docks
Limassol · Tsiflikoudia
 Квартира · Студия
The Collection
Limassol · Historical Centre
 Квартира
Neon
Limassol · Agios Ioannis
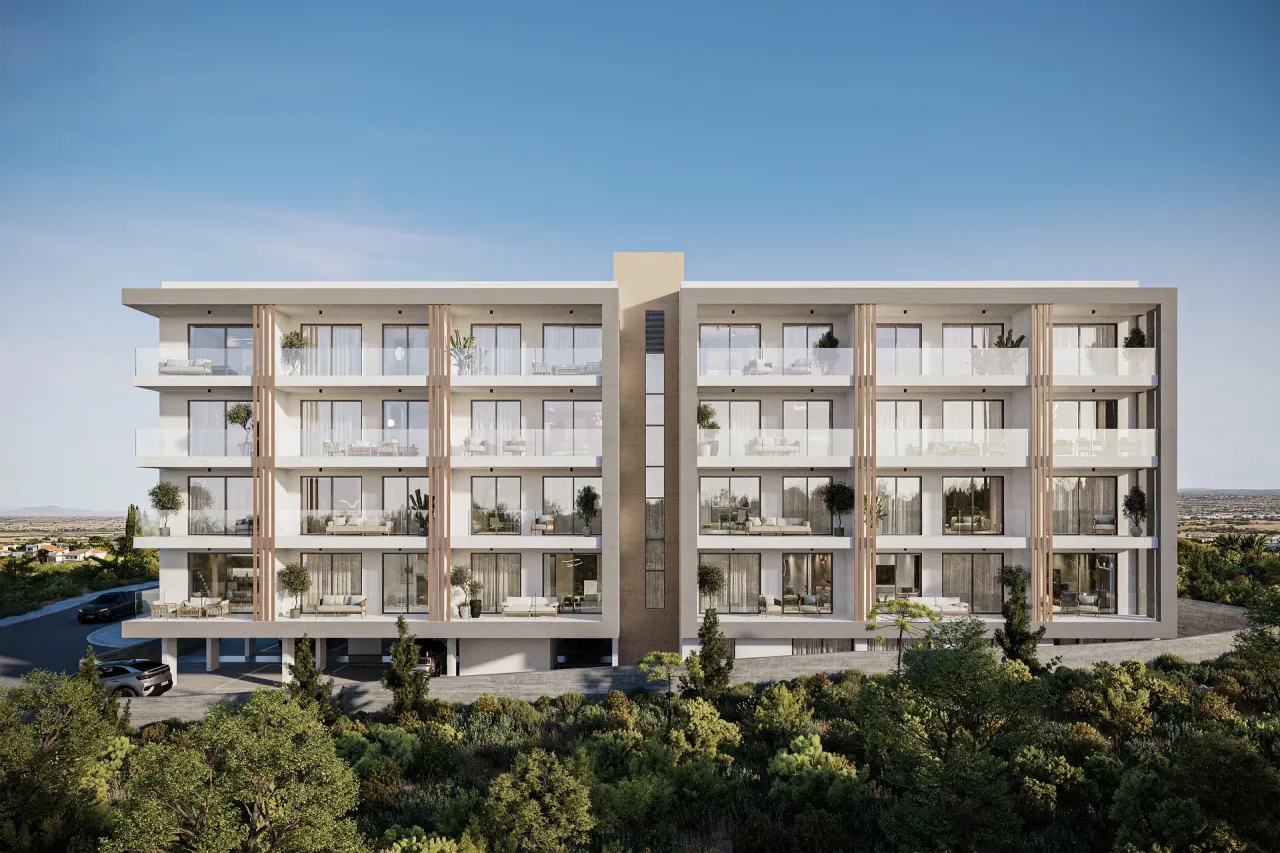 Квартира
Elements Oxygen
Paphos · Park Of Colours
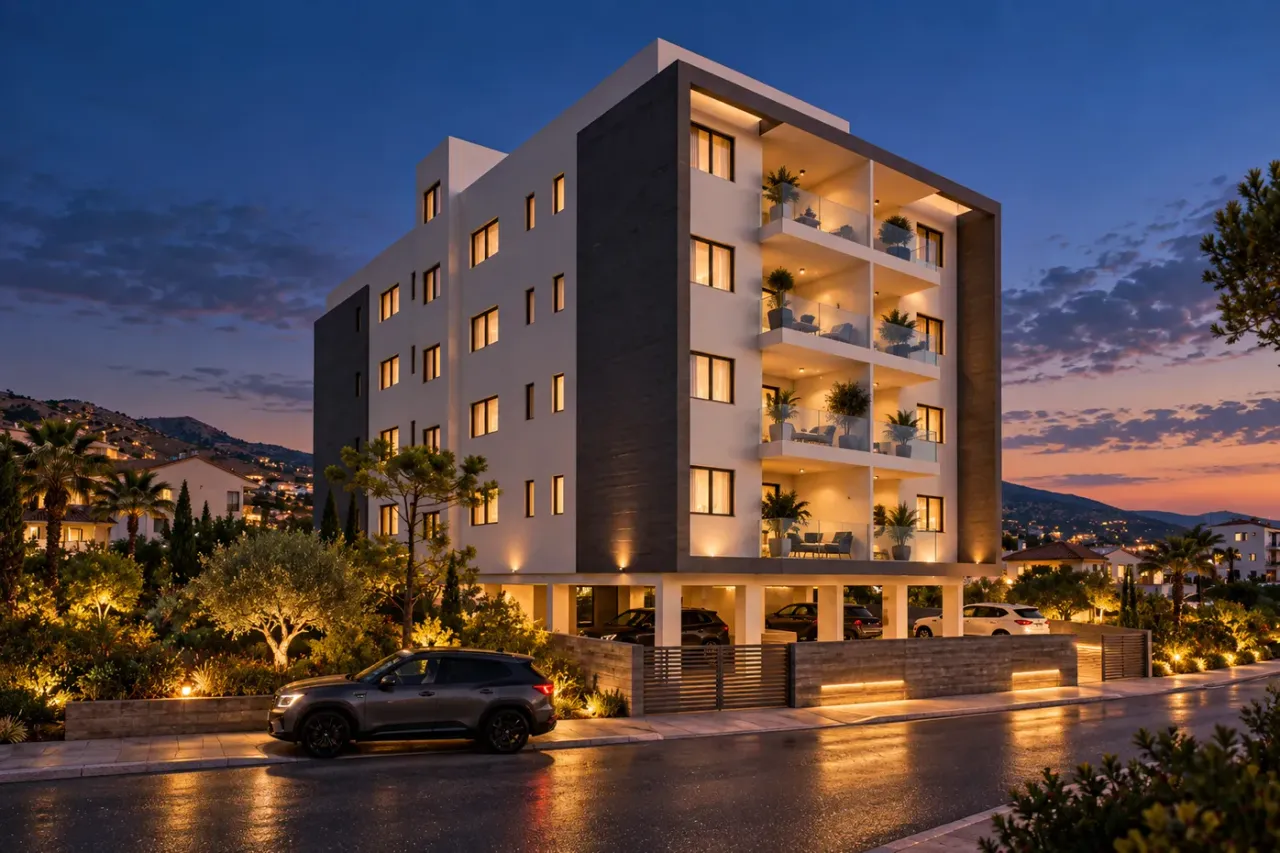 Квартира
Tamaris Residences
Paphos · City centre
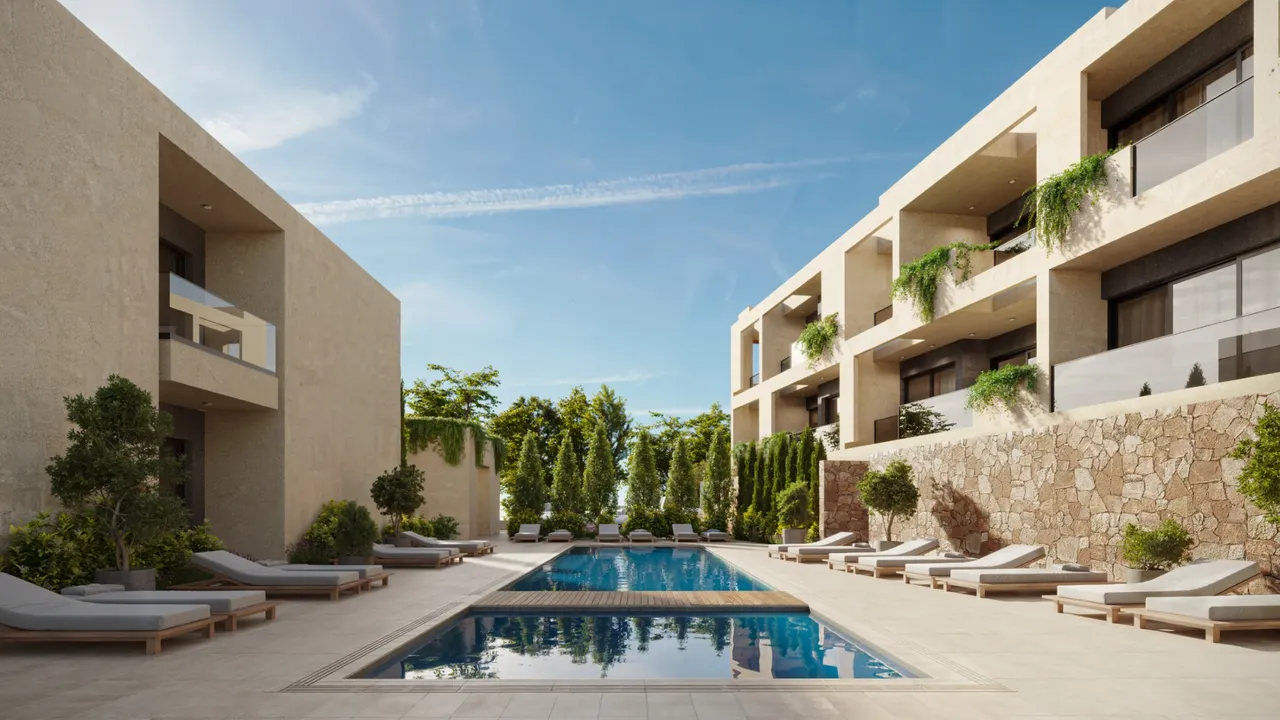 Квартира
Avalon Park
Paphos · Empa
 Студия · Квартира
Plus 82
Larnaca · Downtown
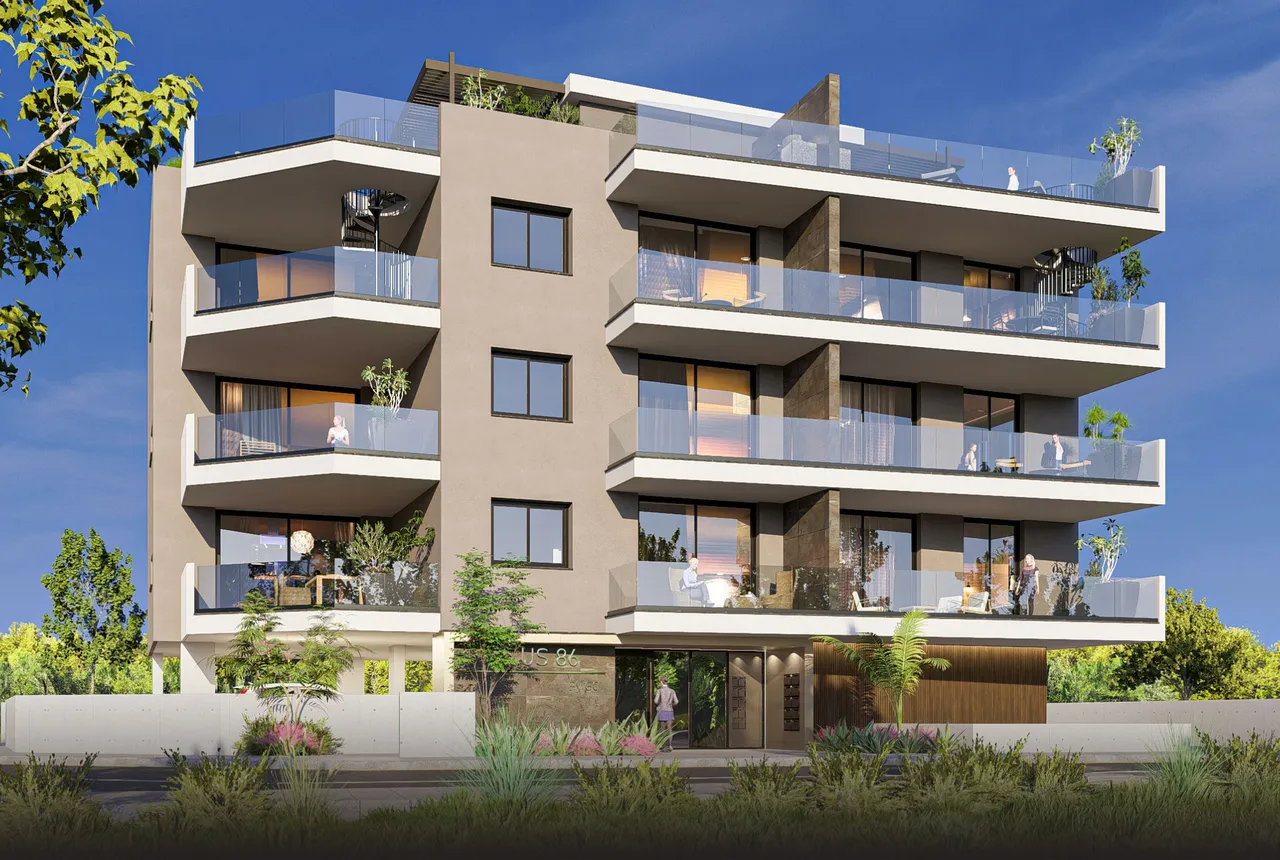 Квартира
Plus 86
Larnaca · Faneromeni
Elevate Premium Apartments
Larnaca · Livadia
Налог на прибыль и корпоративный налог на Кипре: вопросы и ответы
15 % с налогооблагаемого дохода компании. До 31 декабря 2025 года ставка составляла 12,5 %. Её изменил закон 244(I)/2025, действующий с 1 января 2026 года, а Налоговый департамент указывает 15 % «от 2026» в таблице ставок на странице о декларации компании.
Прибыль после расходов облагается 15 %, SDC с аренды и процентов компания в 2026 году не платит. В нашем примере доход 80 000 €, расходы 22 000 €, убыток прошлого года 8 000 €, налогооблагаемый доход 50 000 € и налог 7 500 €.
Если получатель физическое лицо, не резидент Кипра, налога у источника и SDC на Кипре нет. Для компании-нерезидента с долей более 50 % из юрисдикции со ставкой налога ниже 7,5 % удерживается 5 %, а для компании из списка ЕС «некооперативных» юрисдикций 17 %. Налог в стране получателя это не заменяет.
Компания, отчётность которой проходит аудит или обзорную проверку, подаёт TD4 до 31 января 2028 года и в тот же день вносит остаток налога. Подача идёт только через Tax For All. За 2025 год срок 31 марта 2027 года.
Двумя равными частями 31 июля и 31 декабря текущего года, расчёт подают до 31 июля. Пересмотреть оценку можно до 31 декабря. Если аванс меньше трёх четвертей окончательного налога, добавляется одна десятая разницы.
На семь лет с конца года убытка (статья 13(1), изменение закона 244(I)/2025). Назад убыток не переносится. Он сгорает при смене владельца более половины акций вместе с существенной переменой деятельности в течение трёх лет.
Если налогооблагаемые поставки за 12 месяцев либо ожидаемые за 30 дней превышают 15 600 €. Аренда жилья освобождена от НДС и в такой оборот не входит. Аренда нежилого объекта налогоплательщику для облагаемой деятельности облагается, с возможностью отказа на условиях уведомления комиссара.
Прибыль облагается по той же ставке 15 %. Для квалифицируемых нематериальных активов статья 9(1)(κ) даёт вычет 80 % квалифицируемой прибыли, и ставка на эту часть составляет 3 %. Расчёт и условия определяет регламент Совета министров.
Да. Компания, зарегистрированная на Кипре или резидентная, подаёт декларацию за каждый налоговый год независимо от дохода (статья 5(1)(γ) закона об оценке и взыскании налогов). За просрочку взимается 250 €, а при обороте или активах выше 1 000 000 € 500 €.
Источники: корпоративный налог и налог на прибыль на Кипре
Все страницы и тексты законов открыты 2 ноября 2026 года. Страницы PwC использованы как второй источник, на них стоит пометка о последнем пересмотре 4 августа 2026 года.
- Налоговый департамент: декларация компании TD4. Подтверждает ставки 10 %, 12,5 % и 15 % по периодам, срок 31 января второго года после отчётного для налогового года 2026, сроки за 2023–2025 годы (31 марта 2026, 30 ноября 2026, 31 марта 2027), подачу только через Tax For All.
- Business in Cyprus: регистрация по подоходному налогу и НДС. Подтверждает форму TD4, авансовый налог двумя частями 31 июля и 31 декабря и порог НДС 15 600 €.
- Закон 244(I)/2025 о подоходном налоге (CyLaw, PDF). Подтверждает ставку 15 %, вступление в силу 1 января 2026 года, определение резидентной компании, перенос убытков на 7 лет, предел расходов на представительство 30 000 €.
- Закон 245(I)/2025 об SDC (CyLaw, PDF). Подтверждает SDC на дивиденды 5 % и 17 %, категории получателей-нерезидентов, SDC на проценты, обязанность удержания, отмену SDC на аренду.
- Закон 243(I)/2025 об оценке и взыскании налогов (CyLaw, PDF). Подтверждает сроки 31 июля и 31 января, оплату в те же даты, платежи 250 € и 500 €, 5 % за неуплату.
- Закон 242(I)/2025 о налоге на прирост капитала (CyLaw, PDF). Подтверждает снижение порога стоимости недвижимости в акциях с 50 % до 20 %.
- Закон о подоходном налоге 118(I)/2002, сводный текст (CyLaw). Подтверждает статьи 5, 8(20), 8(22), 9, 9B, 10, 11, 13, 21A и ставку 15 % во Втором приложении.
- Закон об SDC 117(I)/2002, сводный текст (CyLaw). Подтверждает, что резидентом-физлицом закон об SDC считает резидента с домицилием, и правило 17 лет из 20.
- Закон об оценке и взыскании налогов 4/1978, сводный текст (CyLaw). Подтверждает статьи 5, 24, 26, 38, 39, 50A, 50B.
- Закон о налоге на прирост капитала 52/1980, сводный текст (CyLaw). Подтверждает ставку 20 % (статья 4) и освобождения для физических лиц (статья 5).
- Закон об НДС 95(I)/2000, сводный текст (CyLaw). Подтверждает освобождение аренды недвижимости и её исключения (восьмое приложение, статья 39).
- Закон о компаниях Cap. 113, статья 152A (CyLaw). Подтверждает обязательный аудит частной компании с ограниченной ответственностью.
- Закон 151(I)/2024 о глобальном минимальном налоге (CyLaw, PDF). Подтверждает порог 750 000 000 € выручки группы в двух из четырёх лет.
- PwC Worldwide Tax Summaries: Cyprus, налог на доход компании. Второй источник: ставка 15 % с 1 января 2026 года, аренда и проценты только в корпоративном налоге.
- PwC: вычеты. Второй источник: перенос убытков на семь лет.
- PwC: налоговое администрирование. Второй источник: сроки декларации и оплаты с налогового года 2026, давность 6 и 12 лет.
- PwC: налог у источника. Второй источник: ставки для нерезидентов; расхождение между таблицей и сноской по дивидендам низконалоговым юрисдикциям разрешено по тексту закона 245(I)/2025.
Если вы подбираете квартиры на Кипре для сдачи в аренду и считаете налог на компанию, сообщите бюджет и город, и мы пришлём актуальные проекты с планировками и ценами без НДС. Цены «от» в блоке выше составляют от 184 000 до 290 000 € без НДС по данным нашей базы на 2 ноября 2026 года. Посмотреть можно также квартиры на Кипре и недвижимость на Кипре до 300 000 €.